TopxAI
Abriendo la página
Abriendo la página
Cargando el producto
1.ª edición · PDF EN + ZH · 33 gráficos, 128 tablas · tres horizontes · objetivo íntegramente derivado · tres rondas de revisión
Se conservan todas las conclusiones registradas, sus criterios y revisiones. Los informes enlazados pueden tener ediciones nuevas; consulte la fecha de registro y las notas de revisión de cada conclusión histórica.
El aumento del margen bruto es un aumento sincronizado en todo el sector bajo una oferta ajustada: de la subida secuencial GAAP de +12,32 pp, 7,84 pp se deben a una base contable baja; de la subida interanual no GAAP de +14,8 pp, los registros solo pueden cuantificar 1,4–2,8 pp, y el residuo de 12–13 pp no puede desglosarse (capítulo 6)
Que un 10-Q o comunicado de resultados del 2026Q3 o Q4 cuantifique un factor propio de la empresa (precios, rendimiento, recuperación de metales preciosos) de ≥ 5 pp; o que, mientras los márgenes brutos de Technoprobe y MJC retroceden ≥ 3 pp, el margen bruto no GAAP de FORM en base de la compañía (sin los reembolsos de IEEPA) se mantenga igual o por encima del hito del escenario base de este informe para el mismo trimestre durante dos trimestres seguidos (2026Q4 51,0%, 2027Q1 47,9%, 2027Q2 48,0%) (observación: 2026-11 (10-Q del Q3, 9M de Technoprobe, Q3 de MJC); 2027-02; 2027-05 / 2027-08 (10-Q del 2027Q1 / Q2); resolución: 2027-09-22 / 12 meses)
Retorno total del SOXX
Aún no se ha registrado evidencia de resolución.
El HBM es probabilístico: los registros no revelan ningún acuerdo a largo plazo con clientes, prepago, reserva de capacidad ni cláusula de compra mínima, el RPO es de 10,8 millones de dólares y la cuota sigue el inicio de obleas de los clientes trimestre a trimestre; el límite superior de SK hynix es el 73,8% de la DRAM, y el HBM ronda los 56,7 ± 3,0 millones de dólares (capítulo 5)
Que un 8-K Item 1.01 divulgue un acuerdo de suministro plurianual, o que el RPO salte por encima de la mitad de los ingresos de un trimestre por incluir tarjetas de sonda; o que el 10-Q del 2026Q3 muestre que la DRAM y la cuota de SK hynix suben a la vez en el trimestre en que los clientes se desplazan a DDR (observación: 2026-11 (10-Q del Q3); 8-K hasta el 2027-09-22; resolución: 2027-09-22 / 12 meses)
Retorno total del SOXX
Aún no se ha registrado evidencia de resolución.
La cuota se pierde en lógica y aceleradores de IA, mientras que la línea de memoria va a la par con MJC: cuota del panel de cuatro empresas del 38,0% → 27,3% en diez trimestres, y ambas líneas de memoria +40,4% en el 2026Q2 (capítulo 4)
Que el crecimiento en dólares de Foundry & Logic de FORM iguale o supere el de Technoprobe durante dos trimestres seguidos (2026Q3, Q4); o que la cuota del panel vuelva por encima del 32,8% del 2026Q1 (observación: 2026-11; 2027-03 (FY2026 de Technoprobe); resolución: 2027-09-22 / 12 meses)
Retorno total del SOXX
Aún no se ha registrado evidencia de resolución.
El lastre mecánico de Farmers Branch aparece en las cifras antes que el objetivo de 2030: 3,1–4,8 pp brutos, −2,9 pp netos en el escenario base del modelo para FY2027; el BPA base de este informe para FY2027, de $2,84, está un 13,0% por debajo del consenso de $3,26, que solo recoge el lastre en parte (capítulos 6 y 14)
Que el BPA real del 2027Q2 en base Zacks sea ≥ el consenso de $0,78 y el punto medio convertido de la guía del Q3'27 sea ≥ $0,84 (brecha central invalidada, punto 3 del recuadro de migración); o que el 10-K del FY2026 muestre la puesta en marcha retrasada más allá del Q2 de FY2027 (observación: 2027-02 (10-K); finales de 2027-04 (guía del Q2'27); finales de 2027-07 (resultados del 2027Q2); resolución: 2027-09-22 / 12 meses)
Retorno total del SOXX
Aún no se ha registrado evidencia de resolución.
Calidad financiera: conversión en caja de los beneficios TTM de 1,56 veces, sin anomalías en el capital circulante; lo que hay que leer a la vez es la reestructuración en 9 de 11 ejercicios fiscales y el efectivo destinado a compensar la dilución, 1,23 veces la SBC (capítulo 7)
Que el flujo de caja operativo TTM ÷ beneficio neto caiga por debajo de 1,0, o que el DSO en base promedio salga de su rango de 40–72 días desde 2011 (observación: cada trimestre desde 2027-02 hasta 2027-08 (10-Q del 2027Q2); resolución: 2027-09-22 / 12 meses)
Retorno total del SOXX
Aún no se ha registrado evidencia de resolución.
Rentabilidad del capital: caja neta de 334 millones de dólares, sin deuda neta, ROIC incremental a seis años del 3,8%; Farmers Branch eleva primero el capital invertido en 115–170 millones de dólares, y el retorno no es observable antes de 2027 (capítulo 8)
Que el ROIC después de impuestos TTM del 2027Q3 (en la base del capítulo 8) sea igual o superior al 14,1%, es decir, que el nuevo capital invertido recupere la tasa de rentabilidad existente en su año de arranque (observación: en torno a 2027-11 (10-Q del 2027Q3); resolución: en torno al 2027-11-05 (10-Q del 2027Q3) / 15 meses)
Retorno total del SOXX
Aún no se ha registrado evidencia de resolución.
Gobernanza: sin accionista de control (una acción, un voto; el mayor accionista individual es BlackRock, con el 12,4%), cero compras de directivos en mercado abierto en 12 meses, y los incentivos no miden la rentabilidad del capital (capítulo 9)
Que el proxy de 2027 añada el ROIC o el flujo de caja libre a las métricas del bonus o de los PRSU; o que cualquier directivo o consejero compre en mercado abierto (observación: 2027-04 (proxy); Form 4 hasta el 2027-09-22; resolución: 2027-09-22 / 12 meses)
Retorno total del SOXX
Aún no se ha registrado evidencia de resolución.
Valoración y calificación: Neutral (grado de observación), precio objetivo a 12 meses de $133,68 (el precio del escenario base, −2,8% frente al SOXX); la lectura E1 en la base de la calificación (el consenso capitalizado a la rentabilidad exigida) es un BPA FY2030 de $4,75, sin una dirección respaldada por evidencia frente al objetivo de $5, por lo que el informe se redacta como una guía estructural; estructuralmente caro en el DCF con la misma vara de medir (rentabilidad implícita del 6,03% frente al 10,82%, una observación estructural que no entra en la resolución de esta conclusión) (capítulo 12)
Que se active el punto 1 o 2 (cualquiera) del recuadro de migración del capítulo 1; que se cruce un precio de invalidación de la tesis (punto 4 del recuadro de migración); que en la resolución del 2027-09-22 el retorno total relativo quede fuera del rango de −10% a +5%: se registra como fallo (observación: después de los resultados de cada trimestre; a diario (ratio ajustado por β); 2027-09-22; resolución: 2027-09-22 / 12 meses)
Retorno total del SOXX
Aún no se ha registrado evidencia de resolución.
Método: se muestran todas las conclusiones registradas en el periodo, sin selección. Tasa de acierto = aciertos ÷ (aciertos + fallos); las abiertas no entran en el denominador. Los resultados pasados no indican resultados futuros. No es asesoramiento de inversión.
Informe de análisis en profundidad de FormFactor, Inc. (Nasdaq: FORM), primera edición. Dos PDF — chino (224 págs.) e inglés (289 págs.) — cada uno con 16 capítulos y 4 apéndices, 33 gráficos y 128 tablas de datos, coherentes tabla a tabla entre ambas versiones; cada cifra calculada se deriva en el Apéndice D. Datos al cierre del 2026-09-22; estados financieros a 2026-06-27 (10-Q presentado el 2026-08-04); corte de presentaciones el 2026-09-22.
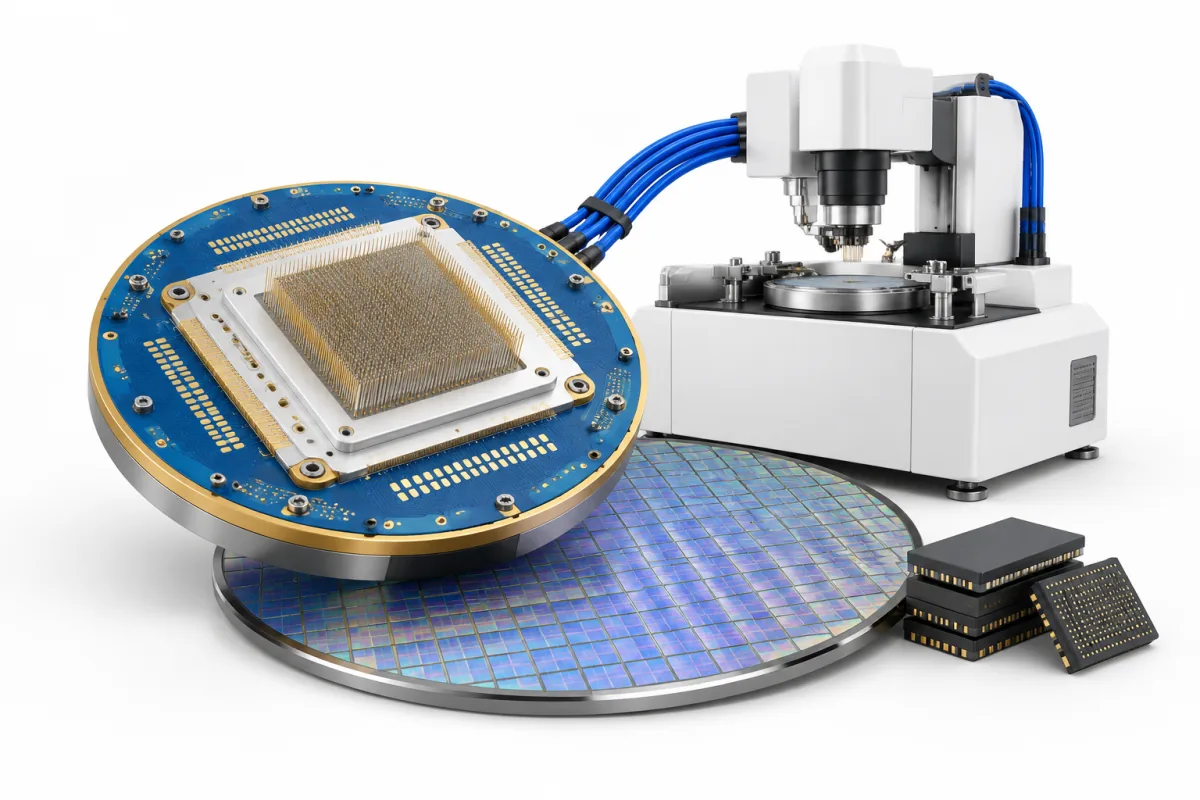
El 81,2 % de los ingresos de FormFactor procede de tarjetas de sonda: cada una se fabrica a medida para un diseño de chip del cliente, se desgasta con cada contacto con la oblea y se desecha cuando cambia el diseño (209,7 M$ en 2026Q2). Las presentaciones no contienen ni un solo contrato de cliente archivado y el RPO es de 10,8 M$. En el último año el margen bruto no GAAP subió del 38,5 % al 53,3 %, mientras que en diez trimestres la cuota de FORM en un panel en dólares de los cuatro fabricantes cotizados de tarjetas de sonda cayó del 38,0 % al 27,3 %. El informe desmonta las presentaciones partida por partida: de la subida interanual de +14,8 pp solo 1,4–2,8 pp son cuantificables; de los +12,32 pp del salto intertrimestral GAAP, 7,84 pp son la base baja que dejó la reestructuración; Technoprobe marcó 57,2 % y MJC 53,8 % en el mismo trimestre; la cuota se pierde en lógica y aceleradores de IA, mientras la línea de memoria crece +40,4 %, igual que MJC; y la planta de Farmers Branch, comprada en 2025-06 por 55,0 M$, imprimirá un lastre mecánico de 3,1–4,8 pp en el margen bruto antes de que puedan comprobarse los objetivos de 2030 (día del inversor del 2026-05-11: ingresos de 1.600 M$, margen bruto no GAAP del 55 %, BPA no GAAP de 5 $). El informe es una guía estructural: puente del margen bruto, series de clientes y cuota, el reloj contable de Farmers Branch y el espejo de comparables, con condiciones de falsación e indicadores de seguimiento.
Tres grupos de revisión adversarial plantearon 181 objeciones: 55 en la revisión del modelo de valoración desde cuatro perspectivas, 73 en la primera revisión interna (cuatro frentes) y 53 en la segunda (réplica escéptica y edición inglesa); las 92 revisiones sustantivas se publican en el Apéndice C, Tabla 128. Una merece decirse de entrada: la regla de migración y los precios de invalidación de la tesis se redefinieron tras la segunda ronda. Las líneas antiguas eran dos cotas del cociente de precios FORM / SOXX (los precios relativos de los escenarios alcista y bajista); en la misma simulación se activaban en 12 meses con una probabilidad del 54,3 % por arriba y del 3,2 % por abajo, y la de arriba podía cruzarse solo con la β del sector. La cuarta versión del modelo las redefine sobre un cociente que descuenta la β de 1,39 y sitúa cada línea donde tiene en torno a un 10 % de probabilidad de activarse en 12 meses con diferencial central cero (8,8 % arriba y 11,5 % abajo en la base de calificación; Apéndice C, filas 67 y 88). El precio objetivo y los precios y probabilidades de los tres escenarios no cambian en la cuarta versión.
Fuentes primarias: SEC EDGAR (CIK 0001039399), con los 10-K, los 10-Q, los comunicados de resultados (8-K EX-99.01, 2021Q1–2026Q2) y otros 8-K, el texto íntegro de la línea de crédito renovable garantizada de 150 M$, DEF 14A, 55 formularios 4 y Form 144, 13G y XBRL companyfacts; comunicaciones primarias de los comparables Technoprobe, MJC, JEM y MPI y de los socios Keystone Microtech, Advantest y FICT; materiales primarios de los clientes SK hynix, Samsung, TSMC, Micron, Intel y NVIDIA; datos de Nasdaq, FINRA, CBOE, el Tesoro de EE. UU. y el BCE. Las declaraciones de la dirección proceden solo de transcripciones de terceros ([B]); la presentación original del día del inversor no se obtuvo. Cada afirmación lleva un grado de evidencia [A]/[B]/[C]/[D]; las 38 limitaciones conocidas y lagunas de datos se enumeran en el Apéndice B.
Elaborado de forma independiente por el equipo de investigación de TopX a partir de información pública y revisado y corregido antes de su publicación por gestores de inversión y gestores de fondos profesionales con experiencia en gestión de activos. Los revisores participan a título personal, no representan a sus respectivos empleadores y no prestan ningún servicio de asesoramiento de inversión a través de TopXEA; TopXEA no tiene licencia de asesor de inversiones en ninguna jurisdicción. Los archivos primarios (SEC, bolsas, comunicaciones de la empresa) son la fuente prioritaria, las cifras clave requieren dos fuentes independientes, las afirmaciones llevan grado de evidencia [A]/[B]/[C]/[D] y las limitaciones conocidas se divulgan punto por punto dentro del informe. Este es contenido de investigación: no constituye asesoramiento de inversión, oferta ni invitación a ofertar y no está adaptado a ningún inversor concreto. Las calificaciones y los precios objetivo son juicios analíticos, no órdenes de compra o venta; los datos históricos y las proyecciones no indican resultados futuros.
Conflictos de interés: (1) posiciones del editor o sus filiales en el valor analizado: ninguna; (2) relación comercial con la empresa analizada o sus filiales: ninguna; (3) el editor también opera la venta de Expert Advisors (software de trading automatizado, incluida la membresía VIP de EA), preajustes de parámetros y código fuente de estrategias, el servicio de relay de API de modelos de IA TopxAI (ai.topxea.com) y tarjetas prepago de crédito para la API de TopxAI (códigos de recarga), con relación ninguna con el valor analizado; (4) este informe lo pagan los lectores, no la empresa analizada.
Antes de comprar: los productos digitales no admiten reembolso una vez entregados.
Compound today's price at the required return to the end of 2029, divide by the current forward multiple, and the 2030 EPS that comes out tends to be called “price-implied”. But that multiple is itself price divided by consensus, so the price cancels and the reading is simply consensus compounded at the required return. Using FormFactor's numbers, this piece shows the trap, how to check for it, and where the price information actually sits.
A bitcoin miner books the coins it mines as revenue, but coins are not cash, and the proceeds from selling them can sit in investing activities. Operating cash flow is therefore negative by construction. Using ten quarters of Riot Platforms filings, this piece lays out three lines to read side by side, and explains why a widely quoted non-GAAP figure swings with the bitcoin price.
Analizamos los 90 Formularios 4 de Vertiv de doce meses. De 142,1 millones vendidos y cero compras, al separar códigos de operación, ejercicios sin desembolso y ventas con posición al alza, la reducción real es de 100,8 millones, y el 91,9% procede del consejo.
Leímos los dos Formularios 144 de Palantir del 20 de agosto. Un 144 es un aviso de intención, no una venta; uno indica la fecha de su plan 10b5-1 y el otro deja la casilla vacía, y ahí está toda la información. Además, una trampa con el número de acciones que subestima el precio/ventas un 4,3%.